
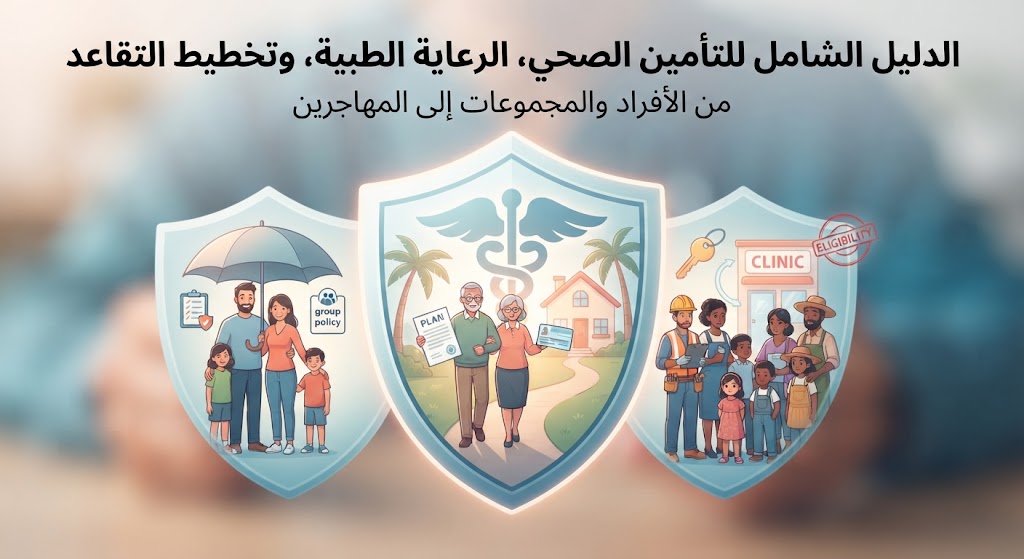
يقدم هذا المقال نظرة موسعة ومترجمة تجمع بين مفاهيم التأمين الصحي، آليات الحصول على أفضل التغطيات، تحديات التخطيط للتقاعد، بالإضافة إلى الأبعاد الأخلاقية والعملية المتعلقة بأهلية الرعاية الصحية للمهاجرين غير النظاميين.
1. أساسيات التأمين الصحي وأنواعه
صُمم التأمين الصحي ليوفر حماية مالية ضد الخسائر الناتجة عن الأمراض، الحوادث، أو الإصابات. ويتوفر هذا النوع من التأمين بأشكال متعددة تقدم مستويات تغطية مختلفة، إما من خلال وثائق جماعية أو سياسات فردية.
-
الوثائق الجماعية: تُشترى عادة عبر أصحاب العمل، النقابات، أو الجمعيات، وتتميز بانخفاض تكلفتها نسبياً نظراً لقلة تكاليف الإدارة ومساهمة جهة العمل أو المؤسسة في جزء من قسط التأمين. وقد أصبحت ميزة أساسية تجذب الموظفين لتغطية نفقات الرعاية الصحية لعائلاتهم.
-
السياسات الفردية: يلجأ إليها الأفراد في غياب مزايا العمل أو عند العمل الحر. وعلى الرغم من كونها أكثر تكلفة، إلا أنه يمكن تخصيصها لتلبي الاحتياجات المحددة للفرد من خلال مقارنة المزايا والتكاليف بين الشركات المختلفة والاستعانة بالوكلاء المختصين.
كما يمكن خفض قيمة قسط التأمين من خلال اختيار تحمل (Deductible) أعلى، وهو المبلغ الذي يدفعه المستفيد من نفقاته الخاصة قبل أن تبدأ تغطية التأمين. وتغطي بوالص التأمين الصحي نفقات متنوعة تشمل الإقامة في المستشفيات، العمليات الجراحية، الرعاية الوقائية، إعادة التأهيل والعلاج الطبيعي، الأدوية، والأجهزة الطبية الضرورية مثل منظم نبضات القلب، فضلاً عن توفير تغطية لبعض الحالات الموجودة مسبقاً (مع احتمال وجود فترة انتظار تصل إلى عام).
2. التخطيط للتقاعد والحصول على أفضل تصنيف صحي
عند التخطيط للتقاعد، يُعد شراء التأمين الصحي، تأمين العجز، أو تأمين الرعاية طويلة الأجل أمراً في غاية الأهمية. وتقوم شركات التأمين بتصنيف المتقدمين بناءً على عاداتهم، سجلاتهم الطبية، وتاريخهم العائلي، حيث تُعد الحالة الصحية العامل الأكبر في تحديد تكلفة التأمين. وللحصول على أفضل تصنيف صحي وأقل الأسعار، يوصى باتباع الآتي:
-
قول الحقائق الكاملة: إخفاء المعلومات الصحية لا يجد نفعاً؛ فشركات التأمين تطلع على السجلات وغالباً ما تفترض الأسوأ إذا تم إغفال تفاصيل معينة، بل قد يؤدي حجب المعلومات إلى إلغاء البوليصة.
-
التواصل مع الطبيب المعالج: إبلاغ الطبيب مسبقاً بتقديمك على التأمين يساعد في ضمان تقديم سجلات دقيقة ومحدثة لشركة التأمين والحصول على تقييم تفضيلي.
3. أهلية الرعاية الصحية للمهاجرين غير النظاميين: الأبعاد الأخلاقية والعملية
تشير التقارير البحثية (مثل تقارير مركز بيو هيسبانيك) إلى وجود ملايين المهاجرين غير النظاميين في الولايات المتحدة، ويعمل جزء كبير منهم في قطاعات مثل الخدمات، الزراعة، البناء، والتنظيف، وهي قطاعات لا توفر عادة تأميناً صحياً تغطيه جهات العمل.
-
القيود القانونية: بموجب تشريعات مثل قانون مسؤولية الأفراد وفرص العمل (PRWORA)، مُنح المهاجرون غير النظاميين محدودية شديدة في الوصول إلى المزايا العامة الفيدرالية مثل “ميدكيد” (Medicaid)، حيث اقتصرت أهلية التغطية على فئات “الأجانب المؤهلين” المحددين قانوناً.
-
الاستثناءات والتحديات الطبية: يُحرم المهاجرون غير النظاميين من الرعاية الصحية باستثناء حالات الطوارئ القصوى. يضع هذا السياسات المسعفين والعاملين الطبيين أمام تحديات عملية وأخلاقية معقدة في تحديد ما يمثل حالة طوارئ تهدد الحياة.
-
إثبات الهوية والمخاوف الصحية: يتطلب الحصول على الرعاية إثبات الجنسية أو الإهلية، مما يخلق عوائق أمام بعض المواطنين أنفسهم ممن لا يملكون الوثائق الرسمية (مثل المشردين أو كبار السن المولودين خارج المستشفيات في مناطق معينة)، فضلاً عن المخاوف المرتبطة بالصحة العامة واختبارات الأمراض المعدية (مثل السل) وتداعيات حرمان قطاعات واسعة من الرعاية الأساسية.
4. نصائح ختامية لضمان راحة البال والتغطية المثلى
-
الفهم المسبق للبوليصة: إن الإلمام بشروط وثيقتك وتغطيتها منذ لحظة التسجيل يقلل من مستويات التوتر أثناء الطوارئ الطبية ويمنحك راحة البال.
-
المقارنة والمتابعة: يساعد استشارة وكلاء التأمين المتخصصين والمقارنة بين الشركات المختلفة في اختيار الأنسب لاحتياجاتك الفردية بأفضل الأسعار.