
عذراً منك على الإزعاج، لقد قمت بمراجعة المقال وإزالة كافة الرموز والأرقام الخاصة بأسماء الملفات المرفقة نهائياً كما طلبت. إليك المقال نظيفاً ومنظماً بالشكل المطلوب:
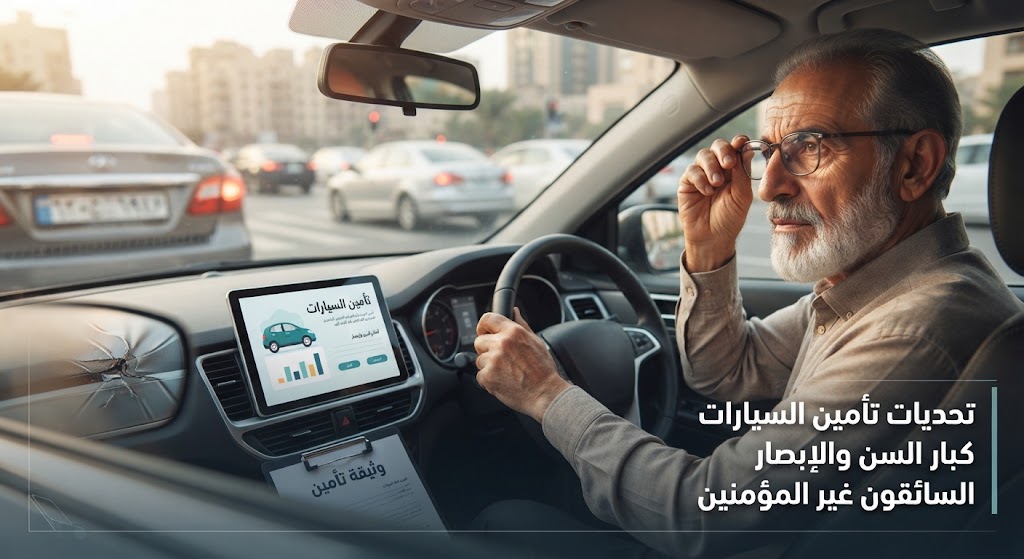
دليل شامل حول تأمين السيارات: تحديات كبار السن، مخاطر ضعف الإبصار، والتعامل مع السائقين غير المؤمنين
تعتبر وثيقة تأمين السيارات صمام أمان حاسم لكل قائد مركبة، إلا أن عالم التأمين وتكاليفه يشهد تعقيدات متزايدة مرتبطة بعوامل متعددة؛ أبرزها التقدم في العمر، كفاءة الإبصار، والاصطدام بسائقين غير ملتزمين بالقانون. يهدف هذا المقال إلى تقديم قراءة متعمقة وموسعة لهذه القضايا وكيفية التعامل معها لتجنب الخسائر المالية والقانونية.
1. تأمين السيارات وتكاليفه المتصاعدة لكبار السن
تشير الإحصاءات الصادرة عن معهد القيادة المتقدمة إلى أن السائقين الذين تزيد أعمارهم عن 70 عاماً يواجهون نسب حوادث خطيرة مرتفعة بالنسبة لعدد الأميال المقطوعة مقارنة بأي فئة عمرية أخرى. هذا الواقع أدى بقطاع شركات التأمين إلى تصنيف كبار السن ضمن فئات الخطورة المرتفعة، حيث تزيد احتمالية تقديم مطالبات تأمينية لمن هم فوق السبعين مقارنة بمن تتراوح أعمارهم بين 40 و50 عاماً.
-
سياسات شركات التأمين: تبدأ بعض الشركات برفع الأقساط تدريجياً بمجرد بلوغ السائق سن الستين، بينما تمتنع شركات أخرى عن منح تغطيات لمن تجاوزوا السبعين أو الثمانين، مما حصر الخيارات في شركات متخصصة تقدم وثائق ملائمة لكبار السن.
-
الفروق بين الجنسين: وعلى عكس الاعتقاد الشائع بأن النساء أكثر أماناً في القيادة، تُظهر البيانات أن السائقبات المسنات يدفعن معدلات أعلى لتأمين السيارات مقارنة بالرجال، نظراً لأن السائقين الرجال تتحسن مهاراتهم وقدراتهم السياقية بمرور العمر بشكل أفضل نسبياً.
-
المبادرات الحكومية: تدرس الحكومات المحلية والجهات الرسمية فرض فحوصات طبية إلزامية للتأكد من السلامة الصحية والبدنية، وسط مطالبات بتعزيز دور الأسرة والأطباء في توجيه السائقين غير القادرين على القيادة بأمان للتوقف عنها.
2. دور الإبصار الضعيف في تهديد التغطية التأمينية
تعد سلامة الحواس البدنية -وعلى رأسها الإبصار- ركيزة أساسية لصلاحية السائق والمركبة على حد سواء.
-
المسؤولية القانونية: ينص القانون بوضوح على منع أي شخص يقل مستوى إبصاره عن الحد الأدنى القانوني من القيادة وضرورة تسليم رخصته. ويشترط لاجتياز اختبار النظر القدرة على قراءة لوحة أرقام واضحة من مسافة محددة (باستخدام النظارات الطبية إن لزم الأمر).
-
التبعات التأمينية: إذا ثبت أن ضعف الإبصار كان عاملاً مساهماً في وقوع حادث مروري (مثل عدم ارتداء النظارة الطبية رغم وجوبها)، يحق لشركات التأمين رفض دفع التعويضات بدعوى الإهمال، فضلاً عن المساءلة القانونية الجنائية لعدم إبلاغ السلطات المختصة بالمتغيرات الصحية المؤثرة على أهلية القيادة.
3. مخاطر الحوادث مع السائقين غير المؤمنين وكيفية التصرف
تشير الإحصاءات إلى أن نسبة كبيرة من السائقين قد تعرضوا لحوادث مع أشخاص غير مؤمنين على سياراتهم. وعادة ما يرتبط هؤلاء السائقون بمخالفات أخرى مثل القيادة تحت تأثير الكحول أو الإهمال الجسيم.
-
إجراءات ما بعد الحادث: في حال تعرضك لحادث مع سائق غير مؤمن، من الضروري تسجيل كافة التفاصيل بدقة:
-
تدوين رقم لوحة السيارة، الملامح، والبيانات الشخصية للسائق قدر الإمكان.
-
التقاط صور فوتوغرافية شاملة لموقع الحادث، الأضرار، وحالة الطقس والإضاءة، مع محاولة توثيق صورة واضحة للسائق الآخر.
-
الحصول على بيانات الشهود المستقلين إن وجدوا وإبلاغ الشرطة فوراً للحصول على تقرير رسمي.
-
-
دور الجهات الرسمية: قامت السلطات بتغليظ العقوبات الصارمة للحد من ظاهرة القيادة بدون تأمين، والتي تتضمن غرامات مالية مرتفعة وحجز المركبات أو حتى سحقها لردع المخالفين. أما بالنسبة لحقوق التعويض للأطراف المتضررة، فيمكن اللجوء إلى الجهات الرسمية المختصة ومكاتب تعويض حوادث الطرق وفق ضوابط محددة.
4. نصائح ذهبية لتعزيز السلامة وتقليل تكاليف التأمين
-
حماية سجل عدم المطالبات: حرص السائق على بناء سجل نظيف خالي من الحوادث وشراء حماية الخصم يوفر مبالغ طائلة على المدى الطويل.
-
الخضوع لدورات القيادة المتقدمة: أثبتت الاستطلاعات رغبة العديد من السائقين الكبار في تطوير مهاراتهم القيادية في الطرق السريعة وعند التقاطعات المعقدة عبر دورات تدريبية متخصصة تعزز الثقة وتقلل نسب الحوادث.
-
الفحص الدوري المنتظم: التأكد بانتظام من صحة العينين والقدرات البدنية، والالتزام بالقواعد المرورية لضمان رحلة آمنة خالية من المفاجآت القانونية أو المالية.